Sommaire
Vous envoyez ou accueillez un salarié en mission temporaire à l’étranger et vous vous demandez si une assurance pour le travail détaché est obligatoire ? Oui. Les règles sont précises. Ce guide présente les responsabilités de chacun, les documents indispensables et les précautions à prendre pour éviter des sanctions coûteuses, que la mission se déroule en France ou depuis la France.
Comprendre le détachement du salarié étranger
Le détachement est un mécanisme juridique encadré, mais souvent mal compris. Avant d’aborder la couverture sociale et les formulaires, il faut identifier les personnes concernées, distinguer le détachement de l’expatriation et déterminer les droits applicables pendant la mission. Ces repères limitent les erreurs administratives et financières.
Définition du salarié détaché
Un salarié envoyé temporairement travailler dans un autre pays, tout en conservant son contrat et son lien de subordination avec son employeur d’origine, est un salarié détaché. Il ne s’installe pas durablement : il accomplit une mission limitée dans le temps avant de rentrer dans son pays d’établissement. Son statut juridique reste rattaché au pays d’envoi pendant toute la durée de la mission.
L’employeur d’origine conserve ses obligations. Il continue notamment à déclarer et à payer les cotisations auprès des organismes compétents de son pays habituel. Ce principe évite la double affiliation : le salarié ne cotise donc pas simultanément dans deux pays. Dans l’Union européenne, les règlements CE n° 883/2004 et n° 987/2009 coordonnent les régimes de sécurité sociale des États membres.
Pour être reconnu, le détachement doit répondre à plusieurs conditions : la mission doit rester temporaire, le lien de subordination avec l’employeur d’envoi doit être réel et continu, et cet employeur doit exercer une activité substantielle dans son État d’établissement. De simples activités de gestion ne suffisent pas. À défaut, le détachement peut être requalifié, avec d’importantes conséquences sociales et financières pour l’entreprise.
Détachement ou expatriation
La distinction entre détachement et expatriation détermine le régime social applicable. La protection sociale d’un travailleur temporaire détaché reste rattachée à son pays d’origine, tandis que celle d’un expatrié relève du régime du pays d’accueil. Une confusion entre ces deux statuts peut entraîner un rappel de cotisations, une pénalité administrative ou une requalification par les autorités.
Un expatrié signe généralement un contrat local et rejoint le régime français de sécurité sociale dès le premier jour. Le salarié détaché conserve son contrat initial et continue de cotiser dans son pays d’envoi. Dans l’UE, le détachement est limité à 24 mois maximum, sauf dérogation exceptionnelle accordée par les autorités compétentes, alors que l’expatriation n’est pas soumise à ce même plafond réglementaire fixe. Au-delà de 24 mois, le salarié doit rentrer ou basculer vers un contrat local.
| Critère | Salarié détaché | Expatrié |
| Contrat de travail | Contrat d’origine maintenu | Contrat local ou avenant |
| Régime social | Pays d’envoi | Pays d’accueil |
| Cotisations | Versées dans le pays d’origine | Versées en France dès le 1er jour |
| Durée maximale (UE) | 24 mois | Pas de plafond fixe |
L’écart de cotisations sociales entre les pays peut atteindre 30 %, selon le niveau des charges applicables dans le pays d’origine. Ce différentiel constitue l’un des avantages économiques du recours aux travailleurs détachés, mais il implique aussi des obligations strictes. Des remplacements successifs ou une fausse qualification peuvent exposer l’employeur à de lourdes sanctions et à une requalification en travail dissimulé.
Protection sociale pendant la mission
Pendant toute la durée du détachement, le salarié conserve les droits sociaux liés à son régime d’origine : maladie, accidents du travail, retraite, allocations familiales et, selon le régime applicable, chômage. Cette continuité de couverture constitue un pilier du système européen. Elle assure au travailleur une protection sociale pendant sa mission à l’étranger.
Pour accéder aux soins dans le pays d’accueil, le salarié doit posséder une carte européenne d’assurance maladie, délivrée par sa caisse dans le pays d’origine. En cas de résidence prolongée, le document portable S1 permet une inscription auprès de l’organisme local sans modifier le régime d’affiliation. Si un accident du travail survient sur le territoire français, la déclaration et la prise en charge relèvent de l’organisme compétent du pays d’origine, et non de la sécurité sociale française.
Cette règle concerne aussi les travailleurs détachés relevant du régime français de sécurité sociale : leur assurance obligatoire et leur couverture doivent rester conformes au cadre applicable. Le statut de salarié détaché ne supprime donc pas les exigences de protection sociale, qu’il s’agisse d’un départ vers un pays étranger ou d’une intervention sur le territoire français. La sécurité sociale française et le système de sécurité sociale français peuvent intervenir selon le régime effectivement applicable, la durée de la mission et les accords en vigueur.
Assurance obligatoire des travailleurs détachés
Le salarié doit relever d’un régime compétent, disposer d’un document officiel attestant cette affiliation et bénéficier d’une prise en charge en cas de maladie ou d’accident du travail.
Le formulaire A1 et l’affiliation
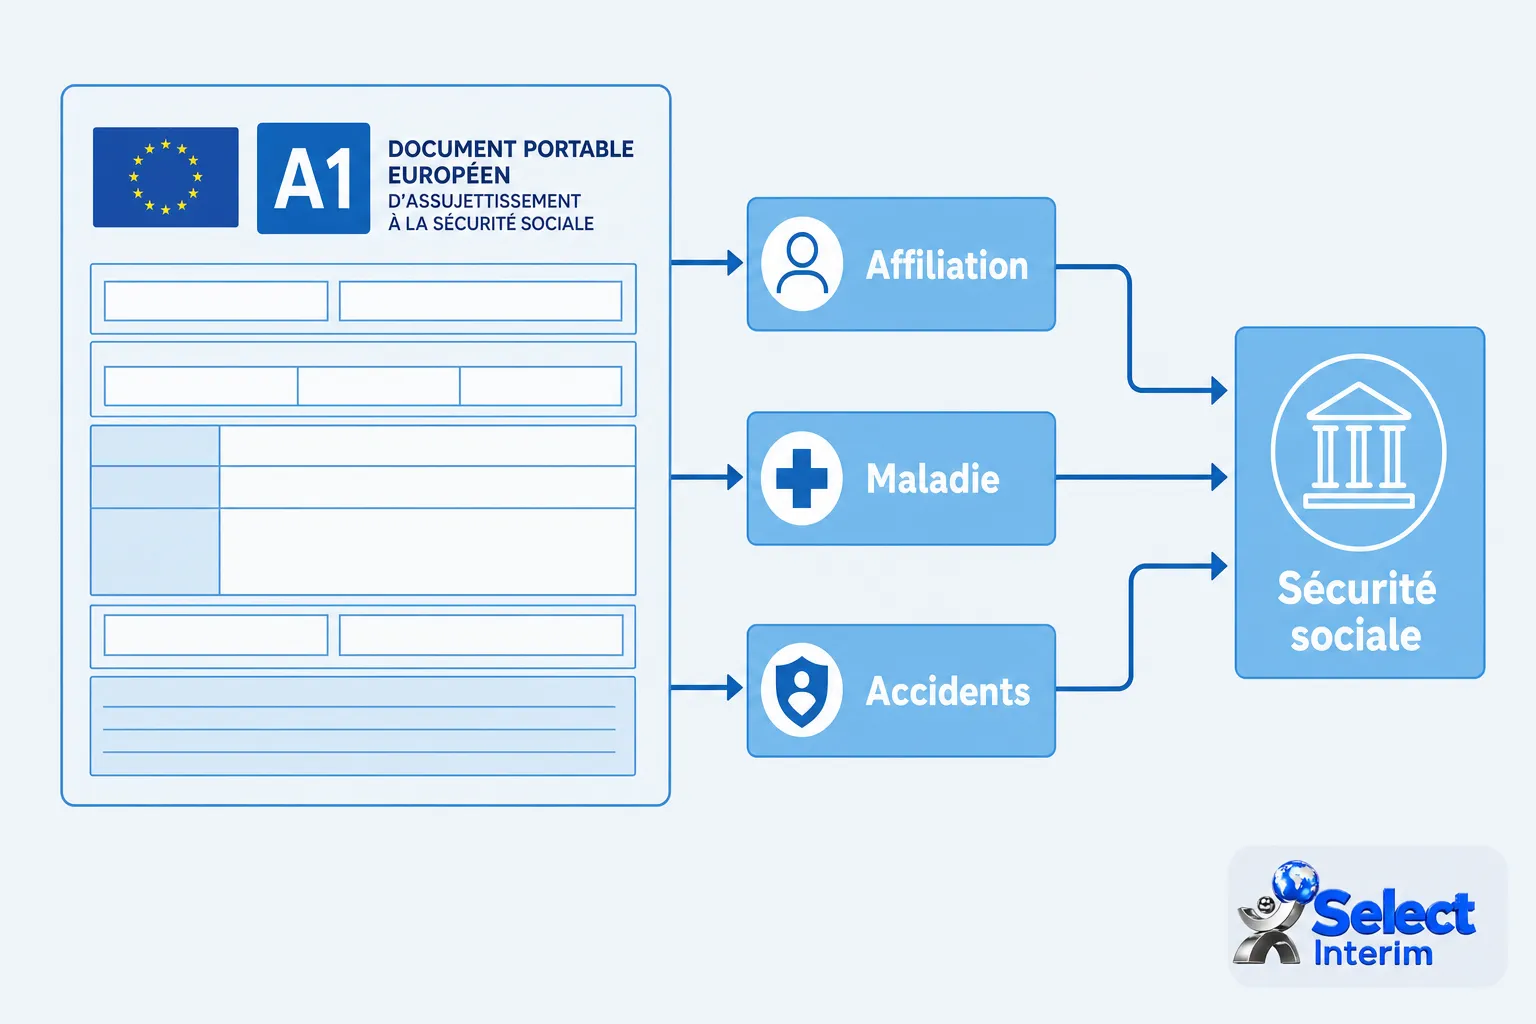
Tout salarié détaché en France depuis un État de l’Union européenne, de l’EEE, de la Suisse ou du Royaume-Uni doit disposer du formulaire A1. Ce document remplace les anciens formulaires E 101 et E 103 et atteste l’affiliation du salarié de manière simplifiée.
- Délivrance : le formulaire A1 est émis par l’organisme de sécurité sociale compétent du pays d’origine, avant le début de la mission, à la demande de l’employeur ou du salarié.
- Délai : il faut généralement compter deux à quatre semaines pour l’obtenir. Il est donc préférable d’engager les démarches au moins six semaines avant le début de la prestation.
- Durée de validité : le document couvre une période maximale de 24 mois, à condition que l’employeur exerce une activité réelle dans son État membre et y réalise au moins 25 % de son chiffre d’affaires.
- Disponibilité : depuis le 1er avril 2017, le formulaire doit être tenu à la disposition des corps de contrôle par le travailleur, l’employeur, son représentant en France ou le donneur d’ordre, à tout moment.
Le formulaire A1 prouve le maintien de l’affiliation dans le pays d’origine. En principe, aucune cotisation de sécurité sociale française ne peut donc être réclamée pour la même période et le même salarié. En revanche, son absence expose l’entreprise à un redressement rétroactif : l’URSSAF peut réclamer les cotisations dues depuis le premier jour, avec des pénalités et des intérêts de retard.
La couverture du salarié détaché en France
Un travailleur détaché en France depuis la Roumanie, par exemple, reste affilié au régime roumain de sécurité sociale. Les cotisations sont versées en Roumanie, conformément aux règlements CE n° 883/2004 et n° 987/2009. Pour recevoir des soins en France, le salarié présente la carte européenne d’assurance maladie délivrée par son pays d’origine. En cas d’accident du travail, la déclaration est adressée à l’institution compétente du pays d’origine, qui demeure l’interlocuteur principal pour la prise en charge et le remboursement des frais engagés.
Les organismes compétents selon le pays
Lorsqu’un employeur français envoie un salarié dans l’Union européenne, l’EEE, en Suisse ou au Royaume-Uni, le formulaire A1 est délivré par le Service mobilité internationale de l’Urssaf. Pour le régime agricole, la caisse de mutualité sociale agricole (MSA) dont relève le travailleur est compétente. Pour les marins, il s’agit de l’Enim. Le CLEISS constitue la référence officielle pour connaître les conventions internationales de sécurité sociale applicables selon le pays de détachement.
Pour un salarié détaché en France venant d’un pays tiers, hors Union européenne et sans convention bilatérale avec la France, la situation est plus complexe. Une double affiliation peut être imposée. Dans ce cas, une assurance santé complémentaire est vivement recommandée, notamment lorsque les frais médicaux locaux sont élevés. Des conventions bilatérales existent avec de nombreux pays et précisent le régime applicable ainsi que les formulaires à utiliser. Les règles de cotisations sociales du travail détaché sont détaillées sur notre page dédiée, avec les principaux cas de figure.
Formalités de détachement pour travailler en France
Avant le début de la mission, plusieurs démarches administratives sont nécessaires pour informer les autorités, justifier l’affiliation sociale et respecter la législation applicable sur le territoire français.
Déclaration préalable via SIPSI
Avant tout début de mission en France, l’employeur étranger doit déposer une déclaration préalable de détachement sur la plateforme SIPSI du ministère du Travail. Cette obligation concerne notamment le détachement d’un salarié intra-groupe, lorsqu’une filiale située à l’étranger envoie un collaborateur dans une entité française du même groupe. La déclaration doit être complète et transmise avant le premier jour d’activité.
- Contenu de la déclaration : identité de l’employeur étranger et du donneur d’ordres, liste nominative des travailleurs détachés, durée et lieu de la mission, secteur d’activité, convention collective applicable et coordonnées d’un représentant en France.
- Simplification 2023 : depuis le décret de mars 2023, certains renseignements, comme les horaires précis ou les frais, ne sont plus exigés dans la déclaration préalable. La charge administrative s’en trouve réduite.
- Portail ILASS : depuis 2022, un enregistrement complémentaire sur le portail ILASS s’ajoute aux formalités SIPSI. Les deux démarches restent distinctes et successives.
Un délai d’au moins six semaines avant le démarrage de la prestation est vivement recommandé afin de réunir les justificatifs nécessaires, notamment le formulaire A1, dont la délivrance prend généralement deux à quatre semaines. La déclaration SIPSI informe les autorités françaises du détachement, tandis que le certificat A1 établit le régime de sécurité sociale applicable. Ces documents sont donc complémentaires et indispensables. Pour tout comprendre sur l’attestation de déclaration préalable de détachement, consultez notre guide dédié.
Documents à présenter en contrôle
Lorsqu’un salarié détaché dans une autre entreprise que la sienne est contrôlé par l’inspection du travail ou l’URSSAF, plusieurs pièces doivent pouvoir être présentées immédiatement sur le lieu de travail. Leur absence peut entraîner un redressement ou une amende. Il faut donc les préparer avant le départ et les conserver accessibles pendant toute la mission.
- Contrat de travail : contrat original traduit en français, prouvant le lien de subordination avec l’employeur d’origine.
- Bulletins de salaire : fiches de paie mensuelles couvrant toute la période de détachement et conformes à la législation du pays d’origine.
- Formulaire A1 : original ou copie certifiée du certificat d’affiliation sociale, validé avant le début de la mission.
- Attestation SIPSI/ILASS : preuve de la déclaration préalable effectuée sur les plateformes officielles françaises, accompagnée de la carte BTP pour les salariés du secteur de la construction.
Ces documents doivent rester disponibles pendant toute la durée du détachement et être remis à tout inspecteur du travail qui les demande. Une pièce manquante ou invalide peut conduire à une requalification en travail dissimulé, avec de lourdes conséquences financières et pénales.
Responsabilité de l’entreprise d’accueil
L’entreprise française qui accueille des travailleurs détachés joue un rôle actif. Elle doit vérifier que le prestataire étranger a bien effectué la déclaration préalable sur SIPSI et que les salariés disposent de documents conformes. Si elle néglige ces contrôles, sa responsabilité peut être engagée lors d’un contrôle. Pour approfondir le sujet, retrouvez la réglementation du travailleur détaché en France sur notre page dédiée.
Le donneur d’ordres qui ne dépose pas sa déclaration subsidiaire auprès de l’inspection du travail s’expose aux mêmes sanctions financières que l’employeur étranger. Cette responsabilité partagée incite les entreprises françaises à effectuer toutes les vérifications nécessaires. En pratique, demander systématiquement une copie du formulaire A1 et de l’attestation SIPSI avant le début d’un chantier ou d’une prestation protège l’ensemble des parties, y compris le salarié détaché depuis un pays étranger et son régime de sécurité sociale.
Durée et risques du détachement à l’étranger
Maîtriser les limites légales de la durée du détachement est aussi important que de respecter les formalités administratives. Dépasser les plafonds autorisés, mal gérer un accident du travail ou négliger les sanctions encourues peut transformer une mission rentable en contentieux coûteux. Ces points de vigilance permettent de sécuriser les opérations, qu’elles concernent un départ vers la France ou un détachement depuis celle-ci.
Limites selon les pays concernés
Les durées légales de détachement applicables varient selon le pays de destination et le cadre juridique concerné.
- Union européenne, EEE et Suisse : la durée normale maximale est de 24 mois. Une dérogation exceptionnelle peut toutefois être accordée après l’accord des autorités compétentes des deux États concernés.
- Royaume-Uni : la durée initiale de détachement est également fixée à 24 mois, sans prolongation ni dérogation possible au regard des règles en vigueur depuis le Brexit.
- Pays liés par convention bilatérale : les durées sont très variables : 1 an pour Andorre et Monaco, 2 ans pour le Brésil et le Chili, 3 ans pour le Canada et le Maroc, et jusqu’à 5 ans pour les États-Unis et l’Inde.
Un intervalle minimal de deux mois doit séparer deux détachements successifs sur le même poste pour remettre le compteur à zéro. Le remplacement d’un salarié par un autre entre également dans le calcul global : les remplacements successifs ne permettent pas de contourner les plafonds. En cas d’abus, l’employeur risque une requalification en travail dissimulé, avec de lourdes conséquences pénales et financières.
Dans les pays qui n’ont pas conclu de convention de sécurité sociale avec la France, le salarié peut être soumis à une double affiliation. La souscription d’une assurance santé complémentaire spécifique est alors vivement recommandée, surtout lorsque les frais médicaux locaux sont élevés.
Soins et accidents du travail
Le salarié détaché conserve une couverture pour les soins et les accidents du travail, mais les modalités de prise en charge doivent être anticipées. En cas d’urgence dans le pays d’accueil, il utilise sa carte européenne d’assurance maladie afin d’être pris en charge sur place. Les frais engagés peuvent ensuite être remboursés par sa caisse d’affiliation dans le pays d’origine, sur la base des dépenses réelles et dans la limite des tarifs applicables.
- Arrêt de travail : le médecin remet un avis en trois feuillets. Deux sont adressés à la caisse d’affiliation du pays d’origine et le troisième à l’employeur. Le salarié doit également contacter, dans les trois jours, l’institution de l’État où il exerce temporairement son activité.
- Accident du travail : la déclaration est transmise à l’organisme compétent du pays d’origine. Lorsqu’un salarié étranger est victime d’un accident en France, le donneur d’ordres, le maître d’ouvrage ou l’employeur doit prévenir l’inspection du travail du lieu de l’accident dans les deux jours ouvrables.
- Document portable DA1 : le remboursement des soins consécutifs à un accident du travail survenu à l’étranger s’effectue sur présentation de ce document, délivré par l’organisme d’affiliation du salarié.
Les indemnités journalières liées à la maladie ou à un accident du travail sont versées directement par la caisse compétente de l’État d’origine du salarié détaché. La sécurité sociale française n’intervient pas dans le paiement de ces prestations, même si l’arrêt ou l’accident survient en France. Cette règle reste applicable tant que le formulaire A1 est valide et que le détachement respecte les conditions réglementaires.
Sanctions pour les employeurs
Les sanctions liées au non-respect des règles sont dissuasives. En l’absence de déclaration préalable SIPSI, ou en cas d’erreur, l’employeur encourt une amende administrative de 4 000 euros par salarié. Ce montant peut atteindre 8 000 euros en cas de récidive dans les deux ans, avec un plafond global de 500 000 euros. L’absence d’un formulaire A1 valide peut aussi entraîner un redressement rétroactif de l’URSSAF couvrant toutes les cotisations françaises dues depuis le premier jour, augmenté de pénalités et d’intérêts.
Elle peut conduire à des poursuites pénales et remettre en cause l’ensemble de la relation de travail. L’entreprise d’accueil peut également être tenue solidairement responsable si elle n’a pas vérifié la régularité de la situation. Une gestion rigoureuse du détachement protège donc l’employeur, le salarié et les autres parties prenantes de la mission, tout en assurant le respect des obligations légales.
Foire aux questions
Un salarié détaché est-il obligatoirement couvert par une assurance sociale ?
Oui. Tout salarié détaché doit être affilié, dès le premier jour de sa mission, à un régime de sécurité sociale compétent. Pour un travailleur venant de l’Union européenne, cette couverture est généralement attestée par le formulaire A1, délivré par l’organisme du pays d’origine. Sans ce document, le détachement peut être considéré comme irrégulier. L’employeur risque alors un redressement de cotisations en France et des amendes administratives pouvant atteindre 4 000 euros par salarié concerné.
Qui prend en charge les frais médicaux d’un travailleur détaché en France ?
Pour un travailleur détaché en France, l’organisme de sécurité sociale du pays d’origine reste en principe compétent pour la prise en charge des soins, même lorsqu’ils sont reçus sur le territoire français. Pour accéder aux soins, le salarié présente sa carte européenne d’assurance maladie. Les frais engagés peuvent être remboursés par sa caisse d’affiliation, selon les règles applicables et dans la limite des tarifs prévus dans son pays d’origine. Les démarches de remboursement doivent donc être adressées directement à cette caisse.
Que se passe-t-il en cas d’accident du travail pour un salarié détaché ?
En cas d’accident du travail pendant la mission, la déclaration et la prise en charge relèvent de l’organisme compétent du pays d’origine, et non de la sécurité sociale française. Lorsqu’un salarié étranger est accidenté sur le territoire français, l’employeur ou le donneur d’ordres doit aussi prévenir l’inspection du travail du lieu de l’accident dans les deux jours ouvrables. Les soins liés à l’accident sont pris en charge sur présentation du document portable DA1, délivré par l’organisme d’affiliation.
Quelle est la durée maximale d’un détachement de travailleurs vers la France ?
Pour un détachement de travailleurs en provenance d’un État de l’Union européenne, de l’EEE ou de la Suisse, la durée maximale est en principe de 24 mois. Une dérogation exceptionnelle peut être accordée après un accord commun des autorités compétentes des deux pays. Hors du cadre européen, la durée dépend des conventions bilatérales conclues entre la France et le pays d’origine : elle peut aller de 12 mois pour certains pays, comme Andorre ou Monaco, jusqu’à 5 ans pour d’autres, comme les États-Unis ou l’Inde.
Quelle est la différence entre un salarié détaché et un expatrié sur le plan social ?
La différence tient au régime de sécurité sociale applicable. Le salarié détaché reste rattaché au régime de son pays d’origine et y verse ses cotisations, tandis que l’expatrié relève généralement du régime français de sécurité sociale dès son arrivée. Le détaché conserve son contrat initial ; l’expatrié signe le plus souvent un contrat local. Confondre les deux situations peut entraîner un rappel de cotisations et des pénalités importantes.
Pour un travailleur détaché en France, il faut donc vérifier le statut, la durée de la mission et les règles du pays concerné : la couverture obligatoire peut rester étrangère, sans relever directement de l’assurance de la sécurité sociale française.